Kalkulator ubezpieczenia mieszkania pozwala przejść od ogólnego pytania „ile kosztuje polisa?” do wyceny opartej na danych dotyczących konkretnego lokalu i oczekiwanej ochrony. Nie warto jednak traktować pierwszej pokazanej kwoty jako jedynego kryterium decyzji. Wycena online jest punktem wyjścia, a przed zakupem trzeba sprawdzić zakres, sumy ubezpieczenia, limity oraz dokumenty właściwe dla przedstawionej oferty. W 2026 roku najrozsądniejsza ścieżka nadal wygląda tak samo: podajesz prawdziwe informacje, czytasz warunki, oceniasz ochronę i dopiero wtedy finalizujesz zakup. Poniżej znajdziesz praktyczny sposób korzystania z formularza bez zgadywania ceny i bez porównywania ofert, które różnią się zakresem.
Jak korzystać z kalkulatora ubezpieczenia mieszkania
Formularz online prowadzi przez kolejne pytania niezbędne do przygotowania wyceny. Odpowiadaj zgodnie ze stanem faktycznym i nie wybieraj wariantu tylko dlatego, że na danym ekranie ma najniższą składkę. Nie zaczynaj od samej ceny. Najpierw ustal, czego ma dotyczyć ochrona, a następnie sprawdź, czy przedstawiona propozycja odpowiada tej potrzebie.
W praktyce warto przejść przez wycenę w spokojnej kolejności:
Jeśli chcesz szerzej poznać ten proces, przeczytaj także, jak kalkulator ubezpieczenia domu uwzględnia dane do wyceny. Pamiętaj jednak, że wynik jednej kalkulacji odnosi się wyłącznie do danych użytych w tym konkretnym przejściu formularza. Zmiana założeń oznacza, że wcześniejsza kwota nie jest już miarodajnym odniesieniem.
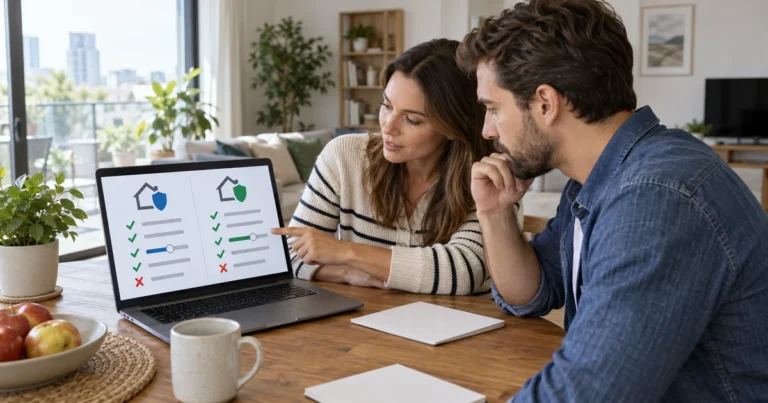
Gdy sprawdzasz więcej niż jedną propozycję, zachowaj te same założenia wyceny. Inaczej możesz zestawić niższą składkę z węższą ochroną albo inną sumą ubezpieczenia. To nie będzie rzetelne porównanie.
Co przygotować przed wyceną polisy
Przed otwarciem formularza zbierz informacje o mieszkaniu i zastanów się, jakie mienie chcesz objąć ochroną. Nie chodzi o tworzenie rozbudowanego kosztorysu na zapas. Chodzi o to, aby podczas wyceny nie wybierać odpowiedzi przypadkowo i umieć ocenić przedstawione warunki.
Przydatna lista robocza obejmuje:
Utrzymuj spójny zakres na każdym etapie oceny. Jeśli w jednej propozycji bierzesz pod uwagę dodatkowy element ochrony, a w drugiej go pomijasz, sama różnica składki nie wyjaśni, która opcja lepiej odpowiada Twojej sytuacji.
Pomocny może być poradnik: czy warto kupić ubezpieczenie mieszkania przez internet. Zakupy online mogą być wygodne, ale wygoda nie zastępuje dokładnego sprawdzenia dokumentów. OWU pozostają podstawą oceny warunków konkretnej oferty.
Jak czytać sumy i limity odpowiedzialności
Suma ubezpieczenia i limit odpowiedzialności nie są jedynie ozdobnymi polami w podsumowaniu. Określają one granice ochrony zapisane w umowie, dlatego wymagają szczególnej uwagi przed podjęciem decyzji o zakupie.
W OWU ubezpieczenia domu Allianz wskazano, że suma ubezpieczenia, suma gwarancyjna i limity odpowiedzialności stanowią maksymalne kwoty odpowiedzialności w ramach zawartej umowy. Ten sam dokument stanowi, że klient deklaruje sumę ubezpieczenia i sumę gwarancyjną, a wpisanie sumy wyższej od wartości przedmiotu nie zwiększa odpowiedzialności ponad faktycznie poniesioną szkodę. Suma nie oznacza oczekiwanej wypłaty i nie powinna być zawyżana bez uzasadnienia.
Z kolei OWU ubezpieczenia domu Compensy przewidują dla mieszkania, pomieszczeń gospodarczych, ich stałych elementów oraz ruchomości domowych ustalanie sumy według wartości odtworzeniowej, czyli nowej. W tym dokumencie limity dotyczące poszczególnych rodzajów szkód stanowią górną granicę odpowiedzialności w granicach sumy ubezpieczenia, z wyjątkiem wyraźnie wskazanym w samych OWU.
Te zapisy pokazują dwie istotne kwestie przy kalkulacji. Po pierwsze, należy zrozumieć przyjętą w danej ofercie podstawę ustalania sumy. Po drugie, limit może ograniczać zakres ochrony w odniesieniu do konkretnego rodzaju szkody, nawet jeśli ogólna suma ubezpieczenia jest wyższa.
Nie przenoś automatycznie zasad z jednego dokumentu na inną ofertę. Sprawdź OWU właściwe dla propozycji, którą widzisz przed zakupem. Nazwa ubezpieczyciela lub zbliżona składka nie wystarczy do oceny, czy sumy, limity i warunki działają tak samo.
Jak ocenić wynik kalkulacji
Dobra decyzja nie polega na wybraniu najniższej liczby na ekranie. Najpierw porównaj zakres, potem sumy i limity, a dopiero później składkę. Jeśli propozycje nie zostały policzone dla identycznych danych i takiej samej ochrony, nie ma podstaw, aby tworzyć ranking ofert według ceny.
Przy każdej wycenie odpowiedz sobie na kilka pytań:
Cena bez tego samego zakresu mówi niewiele. Jeżeli potrzebujesz dodatkowego kontekstu, zobacz, jak oceniać ubezpieczenie domu online. Nie traktuj jednak cudzej kolejności ofert jako zamiennika własnej kalkulacji. Rzetelna ocena wymaga tych samych danych oraz sprawdzenia dokumentów przypisanych do każdej propozycji.
Po zakupie zachowaj polisę, OWU oraz podsumowanie wybranego zakresu. Zapisz finalne dokumenty – nie tylko zrzut ekranu z kwotą – ponieważ w razie szkody ułatwi to odtworzenie warunków zawartej umowy.
Najczęstsze pytania
Czy kalkulator pokazuje ostateczną cenę ubezpieczenia mieszkania?
Wynik należy czytać w kontekście danych podanych w formularzu oraz warunków przedstawionych przed zawarciem umowy. Nie należy zakładać, że jedna kalkulacja stanowi uniwersalny cennik dla innych mieszkań, zakresów czy osób. Wynik nie jest taryfą dla każdego.
Ile kosztuje ubezpieczenie mieszkania w 2026 roku?
Nie ma podstaw, aby podać jedną rzetelną kwotę bez kalkulacji dla konkretnej sytuacji. Zamiast opierać się na przypadkowej średniej, sprawdź, ile kosztuje ubezpieczenie mieszkania w 2026 roku, a następnie wykonaj własną wycenę dla wybranego zakresu.
Czy najwyższa suma ubezpieczenia zawsze jest najlepsza?
Nie. W OWU Allianz zaznaczono, że zadeklarowanie sumy wyższej od wartości przedmiotu nie zwiększa odpowiedzialności ponad faktycznie poniesioną szkodę. Nie zawyżaj sumy automatycznie. Dobierz ją świadomie i sprawdź zasady w dokumentach konkretnej oferty.
Czy można porównać propozycje wyłącznie na podstawie składki?
Nie daje to pełnego obrazu. Najpierw trzeba sprawdzić, czy propozycje dotyczą takiego samego przedmiotu, zakresu, sum i dodatkowych warunków. Bez wspólnych założeń nie ma uczciwego porównania.
Jak przygotować się do ewentualnego zgłoszenia szkody?
W OWU Wiener wskazano, że zawiadomienie powinno opisywać okoliczności zdarzenia oraz stwierdzone szkody i straty. Ubezpieczyciel może również poprosić m.in. o listę uszkodzonego mienia, dokumenty związane ze zdarzeniem oraz kosztorys lub faktury napraw albo zakupu uszkodzonego lub zniszczonego mienia. Wymagania zależą od konkretnej polisy i rodzaju zdarzenia, dlatego dokumentuj szkodę od początku i postępuj zgodnie z otrzymanymi instrukcjami.
Czy formularz online automatycznie porównuje oferty wielu ubezpieczycieli?
Sama obecność formularza zakupu nie potwierdza funkcji porównywarki. Jeżeli na stronie nie ma jednoznacznej informacji o porównaniu ofert, traktuj ją jako miejsce wyceny i zakupu, a nie jako potwierdzony ranking rynku.
Wycena online — następny krok
Kalkulator ma pomóc Ci przejść od ogólnego pytania o koszt do konkretnej propozycji. Najważniejsza kolejność to: prawdziwe dane, właściwy zakres, świadomie dobrane sumy, kontrola limitów, lektura dokumentów i dopiero potem cena. Warunki oferty są równie ważne jak składka.
Jeśli masz przygotowane informacje o mieszkaniu, rozpocznij wycenę na zweryfikowanej stronie produktu. Wypełnij formularz zgodnie z prawdą, sprawdź podsumowanie oraz dokumenty i finalizuj zakup tylko wtedy, gdy rozumiesz przedstawione warunki.