Pęknięta rura to jedna z częstszych przyczyn zalania mieszkania i szkód w elementach stałych oraz wyposażeniu. W praktyce odpowiedź na pytanie, czy polisa obejmuje pękniętą rurę, brzmi: często tak, ale zwykle ochrona dotyczy skutków awarii, a nie zawsze samej naprawy uszkodzonej instalacji. W tym artykule wyjaśniamy, jak działa pęknięta rura w mieszkaniu ubezpieczenie, kiedy ubezpieczyciel wypłaca odszkodowanie, jakie są typowe wyłączenia odpowiedzialności i jak zgłosić szkodę po awarii instalacji.
Czym jest pęknięta rura w mieszkaniu?
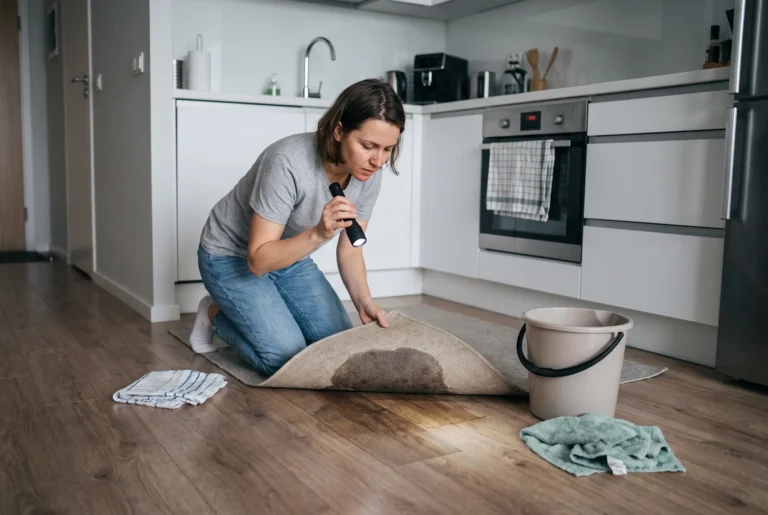
Pęknięta rura w mieszkaniu to uszkodzenie instalacji wodnej lub kanalizacyjnej, które powoduje niekontrolowany wyciek wody. Może dojść do niego nagle, na przykład wskutek wady materiału, wysokiego ciśnienia, mrozu albo uszkodzenia mechanicznego. Z punktu widzenia polisy mieszkaniowej taka sytuacja bywa kwalifikowana jako awaria instalacji lub zdarzenie prowadzące do zalania.
To ważne rozróżnienie, ponieważ w wielu OWU ubezpieczyciel nie odpowiada za samą awarię jako usterkę techniczną, ale za jej następstwa. Oznacza to, że szkoda po awarii instalacji może być objęta ochroną, jeśli woda uszkodzi ściany, podłogi, meble lub sprzęt. Warto też sprawdzić, czy umowa obejmuje koszty poszukiwania miejsca wycieku oraz usunięcia skutków zalania. Jeśli chcesz lepiej zrozumieć zakres ryzyk, zobacz także kluczowe ryzyka w polisie.
💡 Wskazówka
W praktyce polisa częściej pokrywa skutki zalania przez pękniętą rurę niż koszt wymiany starego odcinka instalacji. O tym decydują OWU i rozszerzenia zakresu ochrony.
Czy polisy obejmują awarie rur?
Na pytanie, czy polisa obejmuje pękniętą rurę, nie ma jednej odpowiedzi dla wszystkich ofert. Standardowa polisa mieszkaniowa zwykle obejmuje zalanie jako skutek awarii instalacji wodnej. Ochrona może dotyczyć elementów stałych, takich jak tynki, panele, drzwi czy zabudowa, a po rozszerzeniu także ruchomości domowych. Niektóre umowy przewidują również assistance, czyli pomoc hydraulika w nagłej sytuacji.
Z analizy warunków ubezpieczeń wynika jednak, że częstym wyłączeniem jest naturalne zużycie instalacji, korozja, brak konserwacji lub wady wykonawcze. Ubezpieczyciel może też odmówić zapłaty za samą naprawę źródła awarii, jeśli polisa nie obejmuje kosztów usunięcia usterki. Dlatego przed zakupem warto porównać nie tylko cenę, ale też zakres. Pomocne będą artykuły o assistance domowym oraz ubezpieczeniu od zalania.
Najczęstsze warianty ochrony
Co obejmuje odszkodowanie po zalaniu?
Jeżeli doszło do zalania przez pękniętą rurę, odszkodowanie najczęściej obejmuje skutki działania wody. W praktyce mogą to być koszty osuszenia, malowania, wymiany podłogi, naprawy zabudowy kuchennej albo odtworzenia uszkodzonych ścian. Jeśli polisa obejmuje również ruchomości domowe, ochrona może dotyczyć mebli, dywanów, sprzętu RTV i AGD oraz innych przedmiotów zniszczonych przez wodę.
W wielu ofertach występują dodatkowe limity na koszty poszukiwania i usunięcia awarii. To ważne, bo wykucie ściany, lokalizacja nieszczelności i przywrócenie stanu sprzed szkody mogą być kosztowne. Część towarzystw stosuje także udział własny lub franszyzę redukcyjną. Z kolei wysokość odszkodowania zależy od tego, czy mienie było ubezpieczone według wartości odtworzeniowej czy rzeczywistej. Na zakres świadczenia wpływa także dobrze dobrana suma ubezpieczenia mieszkania.
Za co ubezpieczyciel może nie zapłacić?
💡 Ważne
Jeśli pęknięta rura spowoduje zalanie mieszkania sąsiada, znaczenie może mieć także OC w życiu prywatnym. To osobny element polisy, który chroni przed roszczeniami osób trzecich.
Jak zgłosić szkodę po awarii?
Szkoda po awarii instalacji powinna być zgłoszona możliwie szybko, zgodnie z terminem wskazanym w OWU. Najpierw trzeba ograniczyć rozmiar szkody, czyli zakręcić wodę, wezwać hydraulika i zabezpieczyć mienie. Następnie warto wykonać zdjęcia miejsca zdarzenia, uszkodzonych pomieszczeń i przedmiotów. Ubezpieczyciel często prosi o opis zdarzenia, wykaz strat, rachunki za naprawy awaryjne oraz dokumentację potwierdzającą wartość zniszczonego mienia.
Nie należy od razu usuwać wszystkich śladów szkody, jeśli mogłoby to utrudnić oględziny. W wielu przypadkach można jednak podjąć działania niezbędne do zmniejszenia dalszych zniszczeń. Jeżeli za wyciek odpowiada osoba trzecia lub administracja, trzeba zabezpieczyć możliwość dochodzenia roszczeń. Przed zgłoszeniem warto też sprawdzić, czy nie obowiązuje karencja albo dodatkowe warunki ochrony. Więcej o tym przeczytasz w tekście jak działa karencja oraz w poradniku ubezpieczenie mieszkania online.
Co przygotować do zgłoszenia?
Najczęściej zadawane pytania
Czy polisa obejmuje pękniętą rurę?
Najczęściej polisa obejmuje skutki pękniętej rury, czyli zalanie i zniszczenia w mieszkaniu. Sama naprawa uszkodzonej rury nie zawsze jest objęta ochroną. Trzeba sprawdzić OWU i ewentualne rozszerzenia o awarie instalacji lub assistance.
Czy ubezpieczenie instalacji wodnej działa zawsze?
Nie, ponieważ zakres ochrony zależy od konkretnej umowy. Częste wyłączenia to zużycie techniczne, korozja, brak konserwacji lub wady wykonawcze. Ubezpieczyciel bada, czy awaria miała charakter nagły i losowy.
Czy dostanę odszkodowanie za zalanie przez pękniętą rurę?
Tak, jeśli zalanie przez pękniętą rurę mieści się w zakresie polisy i nie zachodzi wyłączenie odpowiedzialności. Odszkodowanie może objąć ściany, podłogi, zabudowę, a czasem także ruchomości domowe. Wysokość świadczenia zależy od sumy ubezpieczenia i zasad wyceny szkody.
Czy polisa pokrywa szkody u sąsiada?
Może pokrywać, ale zwykle nie z tej samej części umowy, co szkody we własnym mieszkaniu. W takiej sytuacji ważne jest OC w życiu prywatnym, które odpowiada za szkody wyrządzone osobom trzecim. Warto porównać taki zakres z innymi elementami polisy na stronie poradnik ubezpieczeniowy.
Jak szybko zgłosić szkodę po awarii instalacji?
Szkodę trzeba zgłosić niezwłocznie lub w terminie wskazanym w OWU. Najpierw należy ograniczyć rozmiar zniszczeń i zabezpieczyć mienie. Opóźnienie może utrudnić likwidację szkody, a w skrajnych przypadkach wpłynąć na wysokość odszkodowania.
Jakie dokumenty są potrzebne do likwidacji szkody?
Zwykle potrzebne są zdjęcia, opis zdarzenia, wykaz strat, numer polisy oraz rachunki lub faktury. Ubezpieczyciel może poprosić także o protokół od hydraulika lub administracji. Im pełniejsza dokumentacja, tym łatwiej udowodnić zakres szkody.
Podsumowanie
Pęknięta rura w mieszkaniu ubezpieczenie może obejmować, ale zwykle chodzi o skutki awarii, a nie każdą naprawę samej instalacji. Kluczowe znaczenie mają definicje zalania, wyłączenia odpowiedzialności, limity kosztów poszukiwania awarii i zakres ruchomości domowych. Przed zakupem polisy warto porównać OWU, assistance i OC w życiu prywatnym. Jeśli chcesz dobrać ochronę do swojego lokalu, sprawdź oferty i porównaj zakres jeszcze przed wystąpieniem szkody.