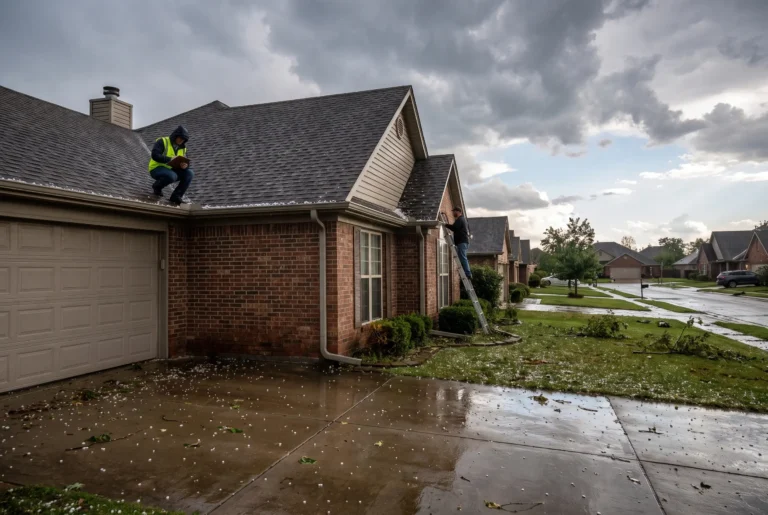
Ubezpieczenie od zalania i przepięcia to rozszerzenie polisy mieszkaniowej, które chroni lokal, stałe elementy oraz wybrane ruchomości domowe przed skutkami wody i nagłych skoków napięcia. W praktyce często warto je dokupić, ponieważ szkody po zalaniu lub przepięciu bywają kosztowne, a podstawowy wariant ubezpieczenia nie zawsze obejmuje elektronikę, usunięcie przyczyny awarii czy pełny zakres zdarzeń. W tym artykule wyjaśniamy, jak działa taka ochrona, kiedy opłaca się dopłata do polisy, na co uważać w OWU i jak ocenić, czy rozszerzenia do polisy mieszkania mają sens w Twoim przypadku.
Czym jest ubezpieczenie od zalania i przepięcia?
Ubezpieczenie od zalania i przepięcia to dodatek do polisy mieszkaniowej albo element szerszego wariantu ochrony. Obejmuje szkody spowodowane przez wodę, która wydostała się z instalacji, urządzeń lub mieszkań sąsiadów, oraz szkody wynikające z nagłego wzrostu napięcia w sieci elektrycznej. Taka polisa od przepięcia może chronić nie tylko ściany i podłogi, ale też telewizor, komputer, router czy sprzęt AGD.
W praktyce zakres zależy od ubezpieczyciela. Część ofert obejmuje tylko mury i stałe elementy, a inne pozwalają objąć ochroną także ruchomości domowe i sprzęt elektroniczny. W niektórych OWU przepięcie występuje jako osobna klauzula, a nie standardowy element pakietu. Dlatego przed zakupem warto porównać zakres z artykułem o kluczowych ryzykach mieszkania i sprawdzić, czy wybrany wariant odpowiada realnym zagrożeniom.
Z danych rynkowych i zapisów OWU wynika też, że ochrona sprzętu elektronicznego bywa ograniczona do miejsca ubezpieczenia, a wypłata odszkodowania odbywa się w ramach wskazanych limitów. To ważne, jeśli w domu masz drogi laptop, telewizor OLED lub rozbudowane biuro domowe.
💡 Wskazówka
Jeśli pracujesz z domu i używasz kilku urządzeń jednocześnie, sprawdź nie tylko samą ochronę od przepięcia, ale też limity dla ruchomości domowych i elektroniki.
Jaki zakres ochrony daje rozszerzenie?
Rozszerzenia do polisy mieszkania związane z zalaniem i przepięciem mogą obejmować kilka grup szkód. Po pierwsze, uszkodzenia murów, podłóg, tynków i stałych elementów, takich jak zabudowa kuchenna czy armatura. Po drugie, ruchomości domowe, czyli meble, dywany, ubrania i domowy sprzęt. Po trzecie, ochronę urządzeń elektronicznych, które są szczególnie narażone na skutki nagłych skoków napięcia.
W części OWU można spotkać również pokrycie kosztów poszukiwania i usunięcia przyczyny zalania. To ważny element, bo sama naprawa pękniętej rury lub rozszczelnionej instalacji bywa kosztowna. Niektórzy ubezpieczyciele dodają także assistance domowy, dzięki czemu możesz liczyć na interwencję hydraulika lub elektryka. Więcej o takim wsparciu przeczytasz w tekście o assistance domowym w polisie.
W przypadku przepięcia zakres bywa węższy niż przy zalaniu. Ubezpieczyciel może chronić tylko szkody będące bezpośrednim skutkiem przepięcia, bez ochrony awarii wynikających ze zużycia sprzętu, wad ukrytych albo błędów użytkownika. Zdarza się też franszyza redukcyjna lub osobny limit odpowiedzialności dla szkód elektrycznych.
Kiedy warto dokupić takie rozszerzenie?
Odpowiedź na pytanie, czy warto dokupić rozszerzenie, brzmi najczęściej: tak, jeśli w mieszkaniu masz wartościowe wyposażenie albo mieszkasz w budynku ze starszą instalacją wodną lub elektryczną. Ryzyko zalania występuje zarówno w blokach, jak i domach jednorodzinnych. Wystarczy awaria wężyka przy pralce, nieszczelny zmywarkowy dopływ wody albo problem u sąsiada piętro wyżej.
Polisa od przepięcia staje się szczególnie opłacalna wtedy, gdy w domu działa dużo elektroniki. Telewizory, laptopy, konsole, routery, inteligentne systemy sterowania i sprzęt AGD mają wysoką wartość, a uszkodzenie kilku urządzeń jednocześnie może oznaczać stratę liczona w tysiącach złotych. Osoby pracujące zdalnie powinny traktować ochronę sprzętu elektronicznego jako ważny element bezpieczeństwa finansowego.
Takie rozszerzenie warto rozważyć także wtedy, gdy chcesz uniknąć sytuacji, w której podstawowa polisa okazuje się zbyt wąska. Pomocne będzie porównanie kosztów z poradnikiem o kosztach ubezpieczenia mieszkania oraz analiza sumy ubezpieczenia opisanej w materiale jak obliczyć sumę ubezpieczenia. Sama dopłata do rozszerzenia bywa niewielka w porównaniu z możliwą szkodą.
💡 Praktyczna rada
Jeżeli Twoje mieszkanie ma drogi sprzęt RTV, komputerowy lub smart home, sprawdź, czy limit dla elektroniki odpowiada rzeczywistej wartości wyposażenia, a nie tylko cenie podstawowego pakietu.
Na co uważać w OWU i limitach?
Najważniejsze są definicje szkody, limity odpowiedzialności i wyłączenia. W OWU przepięcie może oznaczać wyłącznie nagły wzrost napięcia, a nie każde uszkodzenie instalacji lub sprzętu. Podobnie zalanie nie zawsze obejmuje każdą sytuację z udziałem wody. Część polis ogranicza odpowiedzialność przy niedbalstwie, braku konserwacji albo pozostawieniu otwartych okien podczas opadów.
Warto sprawdzić, czy odszkodowanie wypłacane jest według wartości odtworzeniowej, czy rzeczywistej. Dla elektroniki to bardzo ważne, bo starszy sprzęt może być wyceniony niżej. Zdarzają się także limity dla wybranych zdarzeń oraz potrącenia franszyzy. W niektórych dokumentach rynkowych limity dla szkód po przepięciu są wysokie, ale dotyczą tylko określonego rodzaju mienia lub konkretnego wariantu ochrony.
Przed podpisaniem umowy przeczytaj też zasady zgłoszenia szkody. Ubezpieczyciel może poprosić o listę uszkodzonego mienia, zdjęcia, kosztorys, faktury, oświadczenie sprawcy albo protokół z administracji. Dobrze znać także temat karencji w ubezpieczeniu domu, bo niektóre rozszerzenia zaczynają działać na innych zasadach niż podstawowa polisa.
Najczęściej zadawane pytania
Czy ubezpieczenie od zalania i przepięcia jest w standardzie?
Nie zawsze. Zalanie często znajduje się w podstawowym wariancie, ale przepięcie bywa osobnym rozszerzeniem albo elementem droższego pakietu. Dlatego trzeba sprawdzić OWU i zakres na polisie.
Czy warto dokupić rozszerzenie od przepięcia?
Tak, zwłaszcza jeśli w domu masz dużo elektroniki i AGD. Jedno przepięcie może uszkodzić kilka urządzeń naraz, a koszt ich wymiany bywa wyższy niż dopłata do składki. Więcej na ten temat znajdziesz też w artykule czy warto ubezpieczyć mieszkanie od przepięcia prądu.
Czy polisa od przepięcia obejmuje laptop i telewizor?
Może obejmować, ale tylko wtedy, gdy elektronika została ujęta w zakresie ochrony. Część ubezpieczycieli traktuje taki sprzęt jako ruchomości domowe, a inni wymagają osobnej klauzuli lub wyższego wariantu.
Jakie dokumenty są potrzebne po zalaniu lub przepięciu?
Najczęściej potrzebne są zdjęcia szkody, lista uszkodzonego mienia, rachunki lub faktury oraz opis zdarzenia. Przy zalaniu przez sąsiada może być potrzebny protokół z administracji lub oświadczenie sprawcy. Ubezpieczyciel może też poprosić o kosztorys naprawy.
Czy ochrona sprzętu elektronicznego działa poza mieszkaniem?
Zazwyczaj podstawowa ochrona działa w miejscu ubezpieczenia. W niektórych ofertach laptopy, telefony lub tablety mogą być chronione także poza domem, ale tylko na określonym terytorium i po spełnieniu dodatkowych warunków.
Czy ubezpieczyciel zapłaci za usunięcie przyczyny zalania?
Czasami tak, ale nie jest to regułą. Niektóre polisy obejmują koszty poszukiwania źródła wycieku i podstawowe prace naprawcze, inne pokrywają wyłącznie skutki szkody. Ten punkt warto sprawdzić przed zakupem.
Podsumowanie
Ubezpieczenie od zalania i przepięcia najczęściej warto dokupić, jeśli chcesz lepiej chronić mieszkanie, wyposażenie i domową elektronikę. Kluczowe jest jednak nie samo hasło w ofercie, lecz dokładny zakres ochrony, limity, wyłączenia i zasady likwidacji szkody. Przed zakupem porównaj warianty, sprawdź OWU i dopasuj polisę do wartości swojego mienia. Dzięki temu rozszerzenie do polisy mieszkania będzie realnym zabezpieczeniem, a nie tylko dodatkiem na papierze.