Ciężka warstwa śniegu, lód na połaci dachowej lub zamarznięte odwodnienie mogą prowadzić do różnego rodzaju szkód. Sama obecność śniegu w opisie zdarzenia nie oznacza jednak automatycznie, że każda uszkodzona część budynku jest objęta ochroną ubezpieczeniową. Kluczowe znaczenie mają definicje zawarte w Ogólnych Warunkach Ubezpieczenia (OWU), przedmiot ubezpieczenia wskazany w polisie oraz ewentualne wyłączenia odpowiedzialności. Zakres ochrony należy oceniać na podstawie konkretnej umowy, a nie wyłącznie nazwy ryzyka. Przed nadejściem zimy warto więc dokładnie sprawdzić stan techniczny dachu, rynien, rur spustowych oraz innych elementów, które mają być objęte ubezpieczeniem. W przypadku wystąpienia szkody istotne będą natomiast szczegółowy opis okoliczności zdarzenia, precyzyjna lista poniesionych strat oraz materiały (np. zdjęcia, ekspertyzy) umożliwiające ocenę rozmiaru uszkodzeń. Poniżej wyjaśniamy, na co zwrócić uwagę, nie obiecując wypłaty odszkodowania ani nie zakładając jednolitego zakresu ochrony dla wszystkich polis.
Co może oznaczać ciężar śniegu i lodu w OWU?
W umowach ubezpieczenia podobne zimowe zdarzenia mogą być opisane różnymi pojęciami. OWU PZU z 2025 r. wymieniają śnieg i lód wśród zdefiniowanych wypadków ubezpieczeniowych dotyczących mieszkania albo domu wskazanego w polisie. Zapis działa jednak z uwzględnieniem przewidzianych w tych OWU wyłączeń. Sama nazwa zdarzenia nie wystarcza do oceny konkretnej szkody.
Inny sposób opisu znajduje się w OWU Ergo Hestii z 2026 r. Napór śniegu oznacza tam uszkodzenie lub zawalenie się mienia wskutek bezpośredniego działania ciężaru śniegu albo lodu na ubezpieczone mienie. Definicja obejmuje również przewrócenie się mienia sąsiedniego pod takim ciężarem. To pokazuje, dlaczego trzeba ustalić nie tylko, co zostało uszkodzone, lecz także jaki był bezpośredni mechanizm szkody.
Przykładowo, ugięcie lub uszkodzenie ubezpieczonego elementu pod bezpośrednim ciężarem nagromadzonego śniegu należy analizować inaczej niż zawilgocenie powstałe przy zamarzniętej rynnie. Osuwający się z połaci lód może uderzyć w rynnę lub inny element budynku. Takiego mechanizmu nie należy automatycznie utożsamiać z bezpośrednim naporem śniegu lub lodu; jego kwalifikację trzeba sprawdzić w swojej umowie. Podobnie szkoda wywołana przewróceniem się sąsiedniego mienia nie musi być oceniana tak samo jak uszkodzenie samej połaci. Nie należy automatycznie przenosić definicji z jednych OWU do drugich – każda definicja obowiązuje w ramach konkretnej umowy.
Nie ma też podstaw, by z samego faktu posiadania polisy wyprowadzać pewność wypłaty. Ubezpieczyciel zestawia przebieg zdarzenia z zakresem, definicjami, przedmiotem ubezpieczenia i wyłączeniami zapisanymi we właściwych dokumentach.
Jak sprawdzić zakres ochrony przed zimą?
Najpierw odszukaj w polisie i OWU pojęcia odnoszące się do śniegu, lodu albo ich naporu. Następnie przeczytaj pełną definicję oraz powiązane wyłączenia.
Nie zatrzymuj się na wykazie zdarzeń — dopiero całość postanowień pokazuje, jakie warunki mogą mieć znaczenie.
Sprawdź kolejno:
Jeśli dopiero wybierasz ochronę, przejrzyj także porównanie ubezpieczeń domu i mieszkania oraz sprawdź, jak dana umowa opisuje poszczególne elementy nieruchomości. Przy ocenie ryzyk pogodowych pomocny będzie również poradnik o zakresie ochrony domu od burzy i gradu. Porównuj pełne warunki, nie pojedyncze hasła.
Dach, rynny i utrzymanie budynku
Dach i system odprowadzania wody wymagają oddzielnego sprawdzenia w dokumentach umowy. Nie można założyć, że skoro OWU wymieniają śnieg lub lód, automatycznie obejmują każdy rodzaj szkody w każdym elemencie budynku. Dach i rynny nie powinny być traktowane zamiennie.
OWU PZU z 2025 r. przewidują wyłączenie odpowiedzialności związane z niewykonaniem wymaganych przeglądów technicznych lub okresowych kontroli, jeżeli obowiązek ich przeprowadzenia spoczywał na ubezpieczonym. Zastrzeżenie to nie obejmuje jednak sytuacji, w których zaniedbanie nie miało wpływu na wystąpienie wypadku ubezpieczeniowego. Jest to przykład pokazujący, że kluczowe znaczenie ma związek przyczynowy między konkretnym uchybieniem a powstaniem szkody. Nie jest to zasada powszechna dla całego rynku ubezpieczeniowego, lecz ilustruje, jak istotna jest analiza okoliczności w ocenie odpowiedzialności ubezpieczyciela.
W tych samych OWU znajduje się postanowienie dotyczące zalania wskutek opadu przez niekonserwowany lub nienależycie konserwowany dach, ściany, balkony, tarasy albo okna, gdy obowiązek konserwacji należał do ubezpieczonego. Również tutaj zapis zawiera zastrzeżenie odnoszące się do braku wpływu uchybienia na zdarzenie. Nie należy więc skracać go do stwierdzenia, że każdy brak konserwacji zawsze wyłącza ochronę.
OWU Allianz z 2026 r. wyłączają skutki przesiąkania opadów przez niezamknięte lub niedomknięte otwory, a także przez zanieczyszczone lub zamarznięte rynny albo rury spustowe. Ten zapis nie rozstrzyga zakresu innych polis, ale pokazuje, że przyczyna przedostania się opadów może być kluczowa.
Przed zimą warto zatem zebrać polisę, aktualne OWU oraz posiadane dokumenty dotyczące przeglądów i konserwacji. Celem nie jest tworzenie domniemania ochrony, tylko możliwość rzetelnego odtworzenia stanu budynku i porównania go z warunkami własnej umowy.
Jak udokumentować i zgłosić szkodę?
Dobre zgłoszenie powinno pozwolić zrozumieć, co się wydarzyło, kiedy zauważono szkodę i co zostało uszkodzone. OWU Wiener z 2024 r. wskazują, że zawiadomienie powinno opisywać okoliczności zdarzenia oraz stwierdzone szkody i straty. Ubezpieczyciel może poprosić między innymi o listę uszkodzonego mienia, protokół administracji, kosztorys lub faktury.
Praktyczny zestaw materiałów może obejmować:
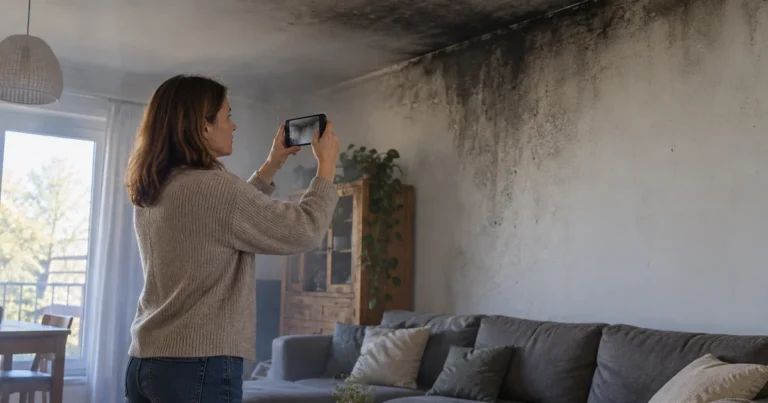
OWU TUZ Ubezpieczenia z 2026 r. wskazują na samodzielne wykonanie dokumentacji fotograficznej uszkodzonego mienia, o ile jest to możliwe, oraz na przekazanie dowodów i dokumentów odpowiednich do okoliczności sprawy. Zdjęcia nie są jednak samodzielną gwarancją odpowiedzialności ubezpieczyciela i nie należy przedstawiać ich jako bezwzględnego wymogu każdej polisy.
W OWU Wiener przewidziano również powiadomienie administratora obiektu budowlanego w celu sporządzenia protokołu okoliczności i rozmiaru szkody, przygotowanie zestawienia strat oraz poinformowanie o dodatkowych uszkodzeniach ujawnionych po rozpoczęciu naprawy.
Właściwe czynności i terminy sprawdź w swojej polisie i OWU, bo procedura może zależeć od umowy oraz okoliczności.
Przy rozległej szkodzie przydatne jest także szersze omówienie dokumentowania szkody całkowitej domu. Nawet komplet materiałów nie przesądza jednak o wypłacie — służy ustaleniu przebiegu i rozmiaru szkody.
Najczęstsze pytania
Czy każda polisa domu obejmuje ciężar śniegu i lodu?
Nie. Zakres wynika z konkretnej polisy i właściwych OWU. Należy sprawdzić definicję zdarzenia, przedmiot ubezpieczenia oraz wyłączenia. To, że jedne OWU wymieniają śnieg i lód, nie pozwala uogólnić tej ochrony na wszystkie umowy.
Czy uszkodzenie dachu pod śniegiem oznacza automatyczną wypłatę?
Nie. OWU Ergo Hestii z 2026 r. definiują napór śniegu jako bezpośrednie działanie ciężaru śniegu lub lodu na ubezpieczone mienie, jednak ocena konkretnej szkody wymaga kompleksowej analizy całej umowy. Dokumentacja zdarzenia nie zastępuje oceny odpowiedzialności ubezpieczyciela.
Czy polisa zawsze obejmuje rynny i rury spustowe?
Nie można tego założyć bez sprawdzenia przedmiotu ubezpieczenia. Dodatkowo, Ogólne Warunki Ubezpieczenia Allianz z 2026 r. zawierają wyłączenie dotyczące przesiąkania przez zanieczyszczone lub zamarznięte rynny albo rury spustowe. Jest to zapis konkretnego dokumentu, a nie zasada wspólna dla wszystkich polis.
Czy brak przeglądu zawsze wyłącza ochronę?
Nie należy formułować takiej ogólnej zasady. W OWU PZU z 2025 r. wyłączenie związane z brakiem wymaganych przeglądów zawiera zastrzeżenie dotyczące sytuacji, w której uchybienie nie miało wpływu na zdarzenie. Kluczowe jest dokładne brzmienie właściwych OWU.
Jakie zdjęcia przygotować po szkodzie?
Jeżeli jest to możliwe, sfotografuj uszkodzone mienie w ujęciu ogólnym i szczegółowym, tak aby materiał pomagał pokazać zakres uszkodzeń. OWU TUZ Ubezpieczenia z 2026 r. odnoszą się do samodzielnej dokumentacji fotograficznej, o ile można ją wykonać. Zdjęcia są częścią materiału dowodowego, nie stanowią jednak gwarancji wypłaty odszkodowania.
Co zrobić, gdy po rozpoczęciu naprawy ujawnią się dalsze uszkodzenia?
OWU Wiener z 2024 r. przewidują obowiązek poinformowania ubezpieczyciela o większych uszkodzeniach stwierdzonych po rozpoczęciu naprawy. Sposób i termin działania należy sprawdzić we własnych dokumentach oraz w otrzymanych zaleceniach.
Co warto zapamiętać?
Przy szkodach zimowych kluczowe jest uwzględnienie czterech elementów: definicji zdarzenia, ubezpieczonego mienia, przyczyny uszkodzeń oraz wyłączeń. Nie ma uniwersalnego zakresu ani limitu obowiązującego dla wszystkich polis. Przed zawarciem umowy należy dokładnie sprawdzić warunki dotyczące dachu, rynien i innych istotnych elementów. Po wystąpieniu szkody konieczne jest przygotowanie szczegółowego opisu zdarzenia, listy strat, dostępnej dokumentacji fotograficznej oraz odpowiednich dokumentów związanych z okolicznościami zdarzenia.
Chcesz sprawdzić ubezpieczenie mieszkania online? Skorzystaj z naszego formularza.
Decyzję podejmij po przeczytaniu polisy i właściwych OWU, ze szczególnym uwzględnieniem definicji śniegu, lodu, przedmiotu ubezpieczenia oraz wyłączeń.