Wybór polisy mieszkaniowej warto rozpocząć nie od ceny, lecz od ustalenia, co dokładnie ma zostać objęte ochroną. Podobne nazwy ofert nie oznaczają identycznych warunków. Przed zakupem należy więc sprawdzić przedmiot ubezpieczenia, faktyczny zakres ochrony, sumę ubezpieczenia, limity odpowiedzialności oraz wyłączenia odpowiedzialności. Istotna jest również procedura zgłoszenia szkody, ponieważ dopiero analiza dokumentów ujawnia, jak może wyglądać postępowanie po zdarzeniu. Ten poradnik prowadzi przez kluczowe aspekty, nie tworząc rankingu ani nie wskazując jednej uniwersalnej oferty. Celem jest świadomy wybór: najpierw określenie potrzeb i warunków umowy, a dopiero później uwzględnienie wysokości składki.
Ustal, co chcesz objąć ochroną
Zacznij od spisu tego, co znajduje się w mieszkaniu. W dokumentach ubezpieczeniowych lokal, stałe elementy, ruchomości domowe i pomieszczenia gospodarcze mogą występować jako odrębne pozycje. Zaznaczenie ogólnej opcji we wniosku nie powinno zastępować sprawdzenia, co ostatecznie zapisano w wybranym wariancie i na polisie. Najpierw określ osobne grupy mienia, a następnie odszukaj je w definicjach oraz zakresie oferty.
Przejdź po mieszkaniu, pokój po pokoju. Zapisz elementy związane z lokalem oraz wyposażenie, które chcesz uwzględnić przy wyborze ochrony. Nie musisz od razu przypisywać każdej rzeczy do konkretnej kategorii ubezpieczeniowej – to przyporządkowanie zweryfikujesz później w OWU wybranej oferty. Pomocny będzie poradnik o wycenie wyposażenia mieszkania, który uporządkuje przygotowanie własnego zestawienia.
Sprawdź, czy dane podawane we wniosku są zgodne ze stanem faktycznym. Liczy się nie tylko adres, lecz także to, jaki przedmiot ma zostać ubezpieczony i jakie pozycje zostaną potwierdzone w umowie. Jeżeli formularz używa pojęcia, którego nie rozumiesz, nie dopowiadaj jego znaczenia samodzielnie. Odszukaj definicję w OWU i porównaj ją z zapisami polisy.
Punktem wyjścia do sprawdzenia dostępnych możliwości może być porównywarka ubezpieczeń mieszkania online. Traktuj ją jako narzędzie do zebrania ofert dla tych samych danych, a nie zamiennik ich dokumentów. Każdy wybrany wariant należy ocenić według tego samego zestawu kryteriów.
Sprawdź zakres konkretnego wariantu
Nazwa pakietu jest skrótem, nie pełnym opisem umowy.
Nazwa nie przesądza o zakresie ochrony. Przy każdej ofercie sprawdź listę objętych zdarzeń, definicje użytych pojęć, przedmioty przypisane do ochrony i warunki dotyczące konkretnego wariantu. Dzięki temu nie porównujesz samych haseł, lecz rzeczywiste zapisy.
Dobrze pokazują to OWU Allianz z 2026 roku. W opisanym tam zakresie pożaru i zdarzeń losowych wymieniono pożar, eksplozję, implozję, uderzenie pioruna oraz uderzenie lub upadek statku powietrznego. To zapis konkretnego dokumentu Allianz, a nie uniwersalny katalog dla każdej polisy mieszkaniowej. Nie wolno więc zakładać, że inny wariant lub produkt obejmuje dokładnie ten sam zestaw zdarzeń.
Czytaj także definicje zdarzeń i mienia. Samo pojawienie się znajomego słowa w materiałach oferty nie wyjaśnia jeszcze całego zakresu. Sprawdź, jak dane pojęcie zostało opisane, do którego przedmiotu ubezpieczenia się odnosi i czy w dalszych częściach OWU występują ograniczenia lub wyłączenia. Analizę wykonaj przed zawarciem umowy, gdy możesz jeszcze porównać warunki i zmienić wariant.
Nie wybieraj oferty tylko dlatego, że zawiera najdłuższą listę haseł. Zastanów się, które zdarzenia są istotne dla Twojego mieszkania i mienia, a następnie sprawdź je w dokumentach każdej rozważanej opcji. Jeśli dwa warianty inaczej nazywają podobny element, wróć do definicji, zamiast uznawać je za równoważne.
Dobierz sumę i przeczytaj limity
Suma ubezpieczenia nie powinna być oceniana w oderwaniu od limitów i zasad ustalania odszkodowania. OWU Allianz z 2026 roku wskazują, że suma ubezpieczenia, suma gwarancyjna i limity odpowiedzialności stanowią maksymalne kwoty odpowiedzialności w ramach umowy. Ten sam dokument stanowi, że zadeklarowanie sumy wyższej od wartości przedmiotu nie zwiększa odpowiedzialności ani odszkodowania ponad faktycznie poniesioną szkodę.
W praktyce suma wyznacza w tym produkcie górną granicę odpowiedzialności, ale nie gwarantuje wypłaty całej sumy po każdym zdarzeniu. To ważne rozróżnienie: wysoka liczba na pierwszej stronie propozycji nie wystarcza do oceny ochrony. Trzeba jeszcze przeczytać limity odnoszące się do interesujących Cię przedmiotów i rodzajów szkód oraz pozostałe warunki konkretnej umowy.
Znaczenie ma również sposób ustalania wartości. W OWU Compensa z 2026 roku sumę ubezpieczenia mieszkań i pomieszczeń gospodarczych, ich stałych elementów oraz ruchomości domowych ustala się według wartości odtworzeniowej (nowej). Jest to zasada wynikająca z tego konkretnego dokumentu. Nie należy przenosić jej automatycznie na inne produkty ani traktować jako gwarancji wypłaty pełnej sumy.
Przygotuj zestawienie wartości oddzielnie dla poszczególnych części mienia. Dzięki temu łatwiej zauważysz, czy analizowana propozycja rozdziela mieszkanie, stałe elementy i ruchomości oraz czy przy każdej pozycji widnieje odpowiednia suma. Jeżeli potrzebujesz uporządkować obliczenia, sprawdź jak obliczyć sumę ubezpieczenia mieszkania.
Nie porównuj samych sum bez sprawdzenia, czego dotyczą. Dwie identyczne wartości mogą odnosić się do inaczej zdefiniowanych przedmiotów albo współistnieć z różnymi limitami. Dla każdej oferty zapisz: przedmiot, przypisaną sumę, interesujące Cię limity oraz miejsce w OWU, w którym opisano zasady odpowiedzialności.
Przeanalizuj wyłączenia i postępowanie po szkodzie
Zakres określa, co może zostać objęte ochroną, ale pełny obraz daje dopiero zestawienie go z ograniczeniami i wyłączeniami. Przeczytaj sekcje wskazane w OWU jako wyłączenia odpowiedzialności. Nie twórz własnej „typowej” listy, ponieważ jej treść należy oceniać w dokumentach konkretnej oferty. Szczególną uwagę poświęć zapisom związanym z mieniem i zdarzeniami, które wcześniej uznałeś za najważniejsze.
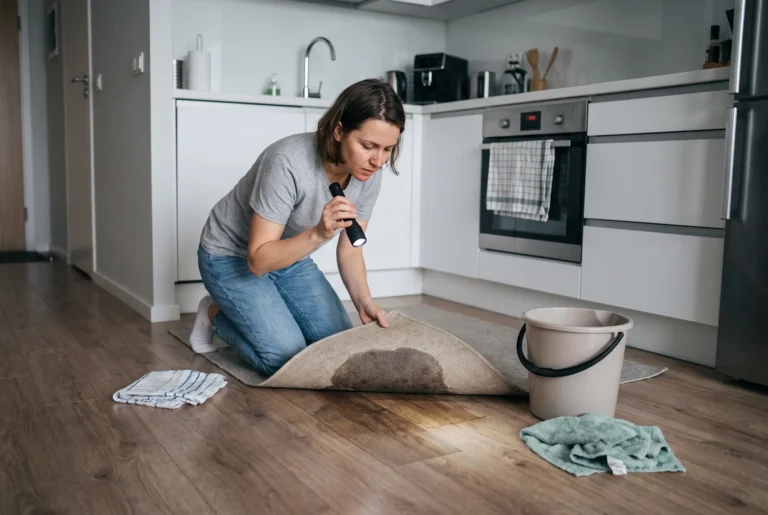
Polisę warto przeczytać również z perspektywy dnia, w którym dochodzi do szkody. Odszukaj wymagania dotyczące zgłoszenia szkody, informacje potrzebne w zawiadomieniu oraz przykładowe dokumenty, o które może poprosić ubezpieczyciel. Pozwala to ocenić nie tylko sam zakres ochrony, lecz także to, czy procedura jest dla Ciebie zrozumiała.
OWU Wiener z 2024 roku wskazują, że zawiadomienie o szkodzie powinno zawierać szczegółowy opis okoliczności zdarzenia oraz stwierdzonych strat. Zgodnie z tym dokumentem ubezpieczyciel może zażądać między innymi listy uszkodzonego mienia, potwierdzenia zgłoszenia szkody na policję, oświadczenia sprawcy, protokołu z administracji, pisemnych oświadczeń świadków, kosztorysu lub faktur napraw albo zakupu uszkodzonego lub zniszczonego mienia. Jest to lista przykładowa, zależna od rodzaju szkody i dalszych żądań ubezpieczyciela, a nie zamknięty katalog dla wszystkich polis.
Przed zakupem sprawdź, czy rozumiesz kolejność postępowania opisaną w wybranych OWU oraz gdzie znajdziesz instrukcje dotyczące swojej umowy. Nie zakładaj, że procedura znana z innej polisy będzie identyczna. Zapisz miejsce, w którym ubezpieczyciel opisuje zawiadomienie o szkodzie i wymagane dokumenty, aby nie szukać tych informacji dopiero po zdarzeniu.
Najczęstsze pytania
Czy najtańsza polisa mieszkaniowa będzie wystarczająca?
Nie da się tego ocenić na podstawie samej składki. Najpierw porównaj przedmiot ubezpieczenia, zakres, definicje, sumy, limity i wyłączenia dla tych samych danych mieszkania. Cenę oceń po analizie zakresu, nie zamiast niej.
Czy wysoka suma ubezpieczenia gwarantuje wypłatę całej kwoty?
Nie. Przykładowo, OWU Allianz z 2026 roku określają sumy i limity jako maksymalne kwoty odpowiedzialności. Zadeklarowanie wartości wyższej od faktycznej wartości przedmiotu nie zwiększa odpowiedzialności ani odszkodowania ponad rzeczywistą szkodę. Zawsze należy dokładnie sprawdzić warunki konkretnej umowy.
Czy wszystkie polisy obejmują te same zdarzenia?
Nie należy przyjmować takiego założenia. Zakres należy odczytać z dokumentów wybranego wariantu. Lista zdarzeń wskazana w jednym OWU nie jest automatycznie listą obowiązującą w innych produktach.
Czy wyposażenie mieszkania zawsze jest chronione razem z lokalem?
Nie zakładaj tego bez sprawdzenia dokumentów. Odszukaj definicje mieszkania, stałych elementów i ruchomości domowych, a następnie upewnij się, które pozycje zostały objęte ochroną i wpisane do polisy.
Jakie dokumenty będą potrzebne po szkodzie?
Zależy to od umowy i okoliczności. OWU Wiener z 2024 roku przewidują możliwość żądania między innymi listy uszkodzonego mienia, dokumentów dotyczących zdarzenia oraz kosztorysu lub faktur. Nie jest to uniwersalna, zamknięta lista dla każdej szkody.
Od czego zacząć czytanie OWU?
Najpierw znajdź definicje, przedmiot i zakres ubezpieczenia, sumy, limity, wyłączenia oraz część dotyczącą postępowania po szkodzie. Następnie sprawdź, czy zapisy we wniosku i na polisie odpowiadają wybranemu wariantowi oraz rzeczywistym danym mieszkania.
Lista kontrolna przed zakupem
Przed podjęciem decyzji przejdź przez siedem kroków:
Najważniejsza zasada brzmi: porównuj te same elementy. Składka ma znaczenie dopiero wtedy, gdy zestawiasz oferty przygotowane dla tych samych potrzeb, przedmiotów, zakresów i sum. Po wykonaniu tej kontroli możesz przejść do formularza właściwego dla ubezpieczenia mieszkania.