Od czego ubezpieczyć mieszkanie
Wybór polisy mieszkaniowej nie powinien zaczynać się od ceny, ale od ryzyk, które naprawdę zagrażają Twojej nieruchomości i wyposażeniu. Gdy zastanawiasz się, od czego ubezpieczyć mieszkanie, warto spojrzeć szerzej niż tylko na pożar czy zalanie. Dobra polisa może obejmować mury, elementy stałe, ruchomości domowe, a także odpowiedzialność cywilną i pomoc assistance.
To ważne, bo szkoda w mieszkaniu nie zawsze oznacza wielką katastrofę. Często są to bardziej codzienne zdarzenia, takie jak pęknięty wężyk, przepięcie, kradzież z włamaniem czy stłuczenie stałych elementów. Dlatego zakres ochrony mieszkania powinien odpowiadać realnym potrzebom właściciela lub najemcy. W tym artykule pokazujemy, jakie ryzyka w ubezpieczeniu mieszkania są najważniejsze i co warto objąć polisą, aby uniknąć kosztownych niespodzianek.
Podstawowy zakres ochrony mieszkania
W większości ofert punktem wyjścia jest ochrona murów i elementów stałych. Mury to konstrukcja mieszkania, natomiast elementy stałe to między innymi podłogi, glazura, zabudowa kuchenna, drzwi wewnętrzne czy armatura. Już na tym etapie warto sprawdzić, czy polisa działa w formule ryzyk nazwanych, czy all risk. Wariant all risk zwykle zapewnia szerszą ochronę, bo obejmuje wszystkie zdarzenia poza tymi wyłączonymi w OWU.
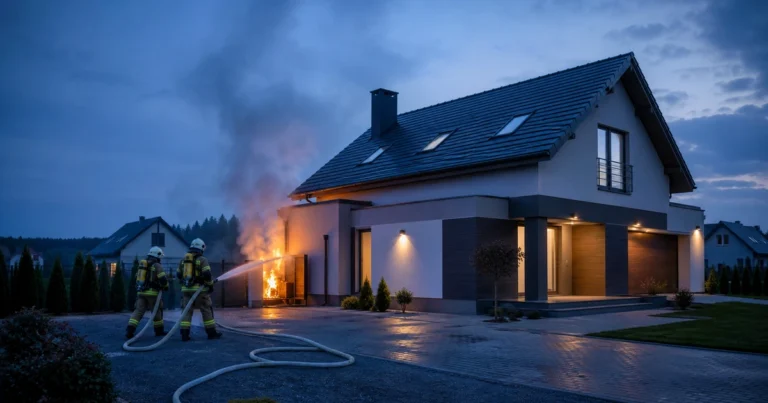
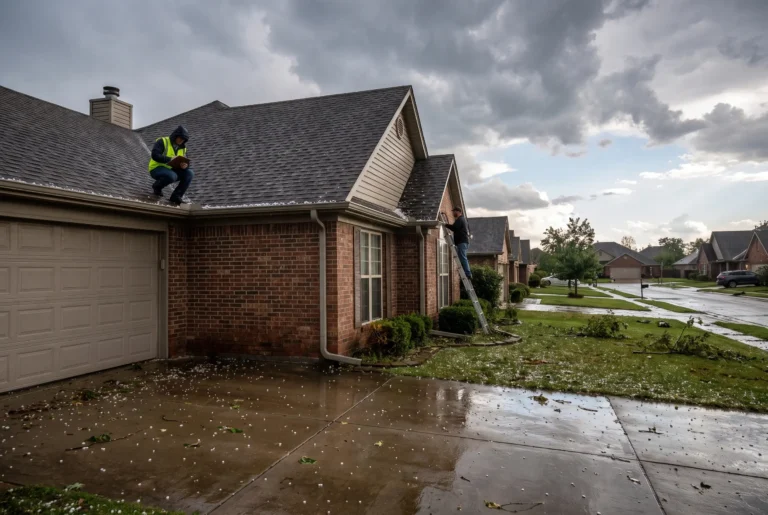
W praktyce najczęściej podstawowy zakres ochrony mieszkania obejmuje pożar, wybuch, uderzenie pioruna, huragan, deszcz nawalny, przepięcie i zalanie. W części towarzystw można też objąć ochroną pomieszczenie gospodarcze albo miejsce parkingowe. Jeśli chcesz lepiej zrozumieć, jak wycenić polisę, zobacz także sumę ubezpieczenia mieszkania, bo od niej zależy późniejsza wysokość odszkodowania.
💡 Wskazówka
Najtańsza polisa nie zawsze oznacza dobrą ochronę. Zawsze sprawdź, czy suma ubezpieczenia odpowiada realnej wartości murów, stałych elementów i wyposażenia.
Najważniejsze ryzyka w mieszkaniu
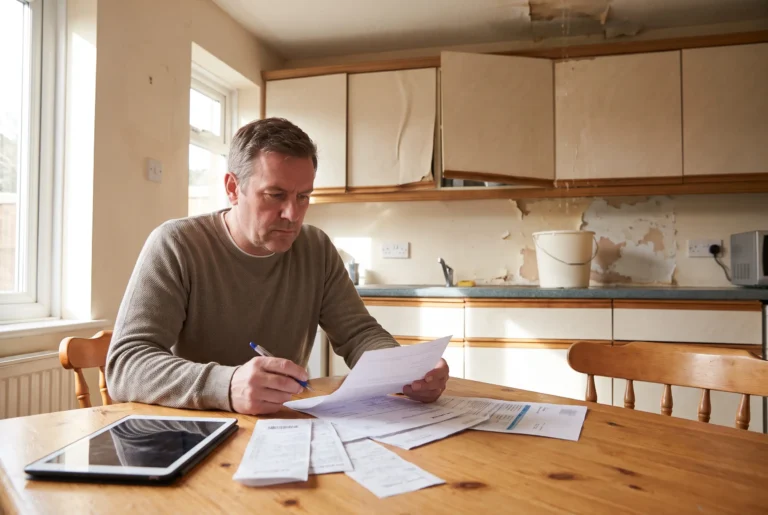
Jeśli chcesz wiedzieć, jakie ryzyka w ubezpieczeniu mieszkania mają największe znaczenie, zacznij od tych, które najczęściej powodują szkody. Na pierwszym miejscu zwykle znajduje się zalanie. Powodem może być awaria instalacji, nieszczelność sprzętu AGD, cofnięcie wody lub problem u sąsiada. Drugim bardzo ważnym ryzykiem jest pożar, a zaraz po nim szkody spowodowane przepięciem, silnym wiatrem i innymi zdarzeniami losowymi.
Nie można pomijać także kradzieży z włamaniem, rabunku, dewastacji i wandalizmu. Wiele polis pozwala rozszerzyć ochronę również o stłuczenie lub pęknięcie stałych elementów, na przykład płyty indukcyjnej, kabiny prysznicowej albo szyby w zabudowie. W praktyce to właśnie te zdarzenia często decydują o tym, czy polisa będzie przydatna na co dzień. Warto też sprawdzić, jak działa karencja w ubezpieczeniu domu, bo przy niektórych ryzykach ochrona może nie działać od pierwszego dnia.
Co warto objąć polisą dodatkowo
Sama ochrona murów nie wystarczy w wielu sytuacjach. Dlatego warto zastanowić się, co warto objąć polisą poza podstawą. Bardzo często rozsądnym wyborem są ruchomości domowe, czyli meble, sprzęt RTV i AGD, ubrania, rowery czy rzeczy osobiste. Jeśli w mieszkaniu znajduje się wartościowe wyposażenie, brak tej części ochrony może oznaczać poważną stratę finansową po kradzieży lub zalaniu.
Dobrym rozszerzeniem jest także OC w życiu prywatnym. Taka ochrona przydaje się, gdy zalejesz sąsiada, Twoje dziecko wybije szybę albo pies spowoduje szkodę osobie trzeciej. Uzupełnieniem polisy może być assistance, które organizuje pomoc ślusarza, hydraulika czy elektryka. Na etapie wyboru oferty warto też porównać warunki różnych wariantów, dlatego pomocny będzie poradnik porównywarki oraz strona ubezpieczenie mieszkania online, gdzie można przeanalizować dostępne opcje.
💡 Na co zwrócić uwagę
Przed zakupem sprawdź limity odpowiedzialności, wyłączenia w OWU oraz wymagane zabezpieczenia przeciwkradzieżowe. To one często decydują o wypłacie odszkodowania.
Jak dopasować polisę do potrzeb
Najlepsza polisa to nie ta z najdłuższą listą dodatków, ale taka, która odpowiada sposobowi korzystania z mieszkania. Właściciel mieszkania na własne potrzeby zwykle powinien skupić się na ochronie murów, elementów stałych, ruchomości i OC w życiu prywatnym. Z kolei przy wynajmie szczególnie ważne bywają dewastacja, kradzież oraz rozszerzenia związane z odpowiedzialnością najemcy lub właściciela.
Jeśli mieszkasz na parterze, większe znaczenie może mieć kradzież z włamaniem. Gdy budynek znajduje się w miejscu narażonym na intensywne opady, warto dokładnie sprawdzić zakres ochrony od zalania i deszczu nawalnego. W domu lub lokalu z dużą ilością elektroniki przyda się ochrona od przepięcia. Przed zakupem warto też zweryfikować, jak liczyć składkę i od czego zależy cena, korzystając z materiału ubezpieczenie domu kalkulator.
Podsumowanie najważniejszych ryzyk
Jeżeli zastanawiasz się, od czego ubezpieczyć mieszkanie, zacznij od najczęstszych i najdroższych szkód. W praktyce najważniejsze ryzyka w mieszkaniu to zalanie, pożar, przepięcie, kradzież z włamaniem, dewastacja oraz szkody wyrządzone osobom trzecim. Dopiero później dobieraj dodatki, takie jak stłuczenie stałych elementów, assistance czy ochrona rzeczy poza miejscem zamieszkania.
Dobrze dobrany zakres ochrony mieszkania powinien zabezpieczać nie tylko nieruchomość, ale też codzienne funkcjonowanie domowników. Im lepiej dopasujesz polisę do stylu życia, wartości wyposażenia i lokalnych zagrożeń, tym większa szansa, że ubezpieczenie realnie pomoże po szkodzie. Przed zawarciem umowy porównaj warianty, przeczytaj OWU i sprawdź, co naprawdę warto objąć polisą.