Dom drewniany a ubezpieczenie
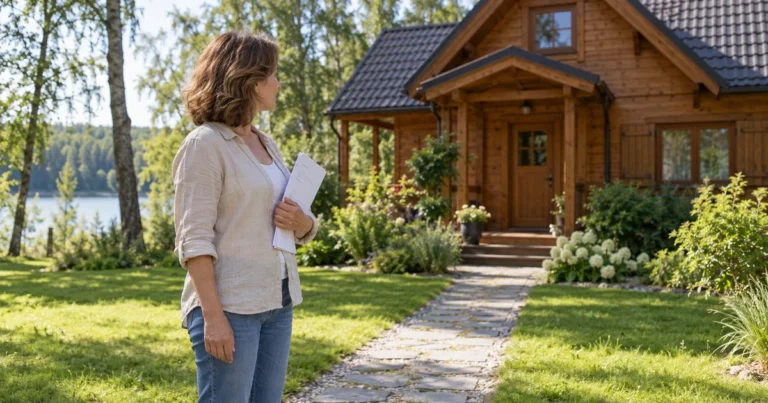
Wielu właścicieli zastanawia się, czy dom drewniany a ubezpieczenie to połączenie oznaczające automatycznie wyższą cenę polisy. To ważne pytanie, bo domy z drewna i konstrukcje szkieletowe są dziś popularne. Przyciągają szybkim czasem budowy, energooszczędnością i estetyką. Z perspektywy ubezpieczyciela liczy się jednak nie tylko wygląd budynku, ale także ryzyko szkody, zastosowane materiały, stan techniczny oraz zakres ochrony.
W praktyce ubezpieczenie domu drewnianego rzeczywiście może być droższe niż polisa dla domu murowanego, ale nie jest to reguła bez wyjątków. O wysokości składki decyduje kilka czynników. Znaczenie ma konstrukcja budynku, lokalizacja, historia szkód, suma ubezpieczenia, a nawet to, czy dom ma zabezpieczenia przeciwpożarowe i antywłamaniowe. W tym artykule wyjaśniamy, czy składka jest wyższa, co wpływa na cenę i jak wybrać rozsądną polisę dla domu z drewna.
Od czego zależy wysokość składki
Największy wpływ na cenę ma ocena ryzyka. W dokumentach produktowych ubezpieczycieli można znaleźć wprost informację, że konstrukcja drewniana budynku może powodować zwyżkę składki. Powód jest prosty. Dla towarzystwa dom z drewna bywa postrzegany jako bardziej narażony na skutki pożaru niż budynek murowany. Nie oznacza to jednak, że każda polisa dla domu z drewna będzie kosztowna.
Na końcową cenę wpływają także inne elementy. Liczy się wartość domu, zakres ochrony, liczba wybranych rozszerzeń, lokalizacja nieruchomości oraz przebieg ubezpieczenia. Niektóre firmy biorą pod uwagę także rodzaj ogrzewania, instalacje, rok budowy i sposób użytkowania budynku. Jeśli chcesz lepiej zrozumieć mechanizm wyliczeń, zobacz również jak liczyć składkę ubezpieczenia domu.
Znaczenie ma też sposób płatności. Składka jednorazowa bywa tańsza niż rozłożenie jej na raty. Z kolei dodatkowe zabezpieczenia, takie jak alarm czy solidne zamki, mogą działać na korzyść właściciela. Właśnie dlatego koszt należy oceniać indywidualnie, a nie tylko przez pryzmat samego materiału konstrukcyjnego.
💡 Wskazówka
Przy wycenie polisy podawaj dokładny typ konstrukcji, rok budowy i zabezpieczenia. Precyzyjne dane pomagają uniknąć błędnej kalkulacji i problemów przy likwidacji szkody.
Czy dom z drewna zawsze kosztuje więcej
Najkrótsza odpowiedź brzmi: nie zawsze. To prawda, że koszt ubezpieczenia domu szkieletowego lub drewnianego bywa wyższy, ale różnica nie musi być duża. Ubezpieczyciele analizują cały profil ryzyka. Nowoczesny dom szkieletowy, dobrze zabezpieczony i wykonany zgodnie z normami, może otrzymać korzystniejszą ofertę niż starszy dom murowany w słabym stanie technicznym.
W praktyce ważne jest, czy budynek jest zamieszkany przez cały rok, czy jest regularnie konserwowany oraz czy posiada sprawne instalacje. Jeżeli dom jest pustostanem, jest w rozbudowie albo ma podwyższone ryzyko pożarowe, składka zwykle rośnie. W części OWU można spotkać zapisy, że budynki o konstrukcji palnej wymagają zgłoszenia i opłacenia dodatkowej składki. To pokazuje, że kluczowe są szczegóły, a nie sam nagłówek „dom drewniany”.
Warto też pamiętać, że znaczenie ma zakres ubezpieczenia. Podstawowa polisa obejmuje zwykle mury i zdarzenia losowe. Szerszy wariant może chronić także stałe elementy, ruchomości, kradzież z włamaniem, dewastację, assistance czy OC w życiu prywatnym. Jeśli interesuje Cię szerszy kontekst ochrony, przeczytaj także od czego ubezpieczyć mieszkanie i dom.
Jak wybrać polisę dla domu z drewna
Dobra polisa dla domu z drewna nie powinna być wybierana wyłącznie po cenie. Najpierw sprawdź, co dokładnie jest przedmiotem ubezpieczenia. W wielu ofertach można objąć ochroną sam budynek, stałe elementy, ruchomości domowe, budynki gospodarcze, ogrodzenie, a czasem nawet mienie w trakcie budowy. Istotne jest także, czy suma ubezpieczenia odpowiada wartości odtworzeniowej, czyli kosztowi odbudowy domu po szkodzie.
Przed podpisaniem umowy przeczytaj OWU i zwróć uwagę na wyłączenia odpowiedzialności. Ważne są zapisy dotyczące pożaru, zalania, przepięcia, kradzieży oraz obowiązków właściciela. Towarzystwo może wymagać odpowiednich zabezpieczeń i prawidłowego stanu technicznego budynku. Jeśli chcesz uniknąć rozczarowania, sprawdź też, jak działa karencja w ubezpieczeniu domu, bo część ryzyk może nie działać od pierwszego dnia.
💡 Warto wiedzieć
Dom drewniany można skutecznie ubezpieczyć, ale najbezpieczniej porównywać oferty przy tym samym zakresie ochrony. Tylko wtedy widać realną różnicę w składce.
Najważniejsze wnioski i podsumowanie
Dom drewniany a ubezpieczenie to temat, w którym nie ma jednej odpowiedzi dla wszystkich. Tak, ubezpieczenie domu drewnianego bywa droższe, ponieważ część ubezpieczycieli traktuje konstrukcję drewnianą jako czynnik podwyższający ryzyko. Nie oznacza to jednak, że zawsze zapłacisz dużo więcej. O cenie decydują także suma ubezpieczenia, lokalizacja, zabezpieczenia, zakres ochrony i stan techniczny budynku.
Jeśli zastanawiasz się, czy składka jest wyższa, najlepiej porównać kilka ofert dla tego samego zakresu ochrony. Wtedy zobaczysz, jak wygląda realny koszt ubezpieczenia domu szkieletowego lub tradycyjnego domu z drewna. Dobrze dobrana polisa ma chronić skutecznie, a nie tylko wyglądać atrakcyjnie cenowo. Na stronie porównywarki warto zestawić warianty i sprawdzić, która oferta daje najlepszy balans między ceną a zakresem.